A
Anonym
Finansexpert · Financer
 Skriven av Tobias Ahlqvist
- 13 juli 2026
 Granskad av Johannes Larsson
Funderar du på att köpa bostad och behöver ett bolån? Eller vill du byta bank och sänka din bolåneränta? Här på Financer kan du jämföra bolån och hitta den lägsta bolåneräntan.
Längst upp på sidan ser du bankerna som erbjuder bolån med deras aktuella räntesatser. I denna guide går vi igenom allt du behöver veta om bolån, från räntetyper till amorteringskrav.
Ett bolån är ett lån du tar för att köpa en bostad. Till skillnad från ett privatlån har bolånet en säkerhet, nämligen bostaden du köper. Det gör att banken kan erbjuda en betydligt lägre ränta jämfört med andra typer av lån.
Bolånet kan bestå av ett bottenlån eller delas upp i ett bottenlån och ett topplån. Bottenlånet täcker vanligtvis upp till 75 % av bostadens värde och har den lägsta räntan. Topplånet täcker resterande del upp till 85 % (eller 90 % med de nya reglerna från april 2026) och har ofta en något högre ränta.
Att jämföra bolåneräntor är extra viktigt eftersom lånesumman ofta är stor och även en liten ränteskillnad gör stor skillnad över tid. Här är fem saker du kan göra för att få en så låg bolåneränta som möjligt.
Låt inte din nuvarande bank bestämma villkoren. Begär offerter från minst tre banker och använd dem som förhandlingsunderlag. Varje kreditupplysning som görs i samband med en bolåneansökan registreras hos UC, så det är bra att samla ihop förfrågningarna under en kort period.
Bankernas listräntor är utgångspunkten, inte slutpriset. Snitträntan ligger ofta betydligt under listräntan. I februari 2026 ligger till exempel bankernas listräntor på 3,0-3,8 % för rörlig ränta medan snitträntan ligger runt 2,5-2,7 %.
Banker ger ofta bättre bolåneränta om du också har lönekonto, sparande och försäkringar hos dem. Det är deras sätt att bygga en helrelation.
Ju lägre belåningsgrad (lånets andel av bostadens värde), desto bättre ränta. Under 50 % ger ofta de bästa villkoren och du slipper dessutom amorteringskravet.
Har du redan ett bolån med rörlig ränta? Kontakta banken och be om en bättre ränta. Det tar tio minuter och kan spara tusentals kronor per år. Du kan också hota med att flytta bolånet till en annan bank.
Tabellen nedan visar bankernas listräntor för rörliga bolån (3 månader) och bundna bolån (1 år och 2 år). Kom ihåg att listräntan är utgångspunkten. Den ränta du faktiskt får beror på förhandling, belåningsgrad och din ekonomiska situation.
| Bank | Rörlig (3 mån) | 1 år | 2 år |
|---|---|---|---|
Stabelo | 2,54 % | 2,83 % | 3,02 % |
Landshypotek Bank | 3,04 % | 3,14 % | 3,29 % |
SBAB | 3,05 % | 3,17 % | 3,34 % |
Hypoteket | 3,19 % | 3,44 % | 3,55 % |
ICA Banken | 3,33 % | 3,45 % | 3,80 % |
Ikano Bank | 3,48 % | 3,15 % | 3,52 % |
Skandia | 3,50 % | 3,68 % | 3,87 % |
Danske Bank | 3,74 % | 3,19 % | 3,36 % |
Swedbank | 3,79 % | 3,43 % | 3,49 % |
Handelsbanken | 3,84 % | 3,44 % | 3,49 % |
SEB | 3,84 % | 3,49 % | 3,49 % |
Länsförsäkringar | 3,84 % | 3,44 % | 3,49 % |
Nordea | 3,84 % | 3,49 % | 3,54 % |
Räntorna uppdateras regelbundet. Snitträntorna för rörliga bolån ligger runt 2,5-2,7 % (februari 2026). För de allra senaste siffrorna kan du besöka Konsumenternas.se som är oberoende och uppdateras löpande.
Den stora frågan för alla bolånetagare: ska du välja rörlig eller fast ränta? Svaret beror på din ekonomi, din riskaptit och hur du tror att räntan kommer att utvecklas.
En rörlig bolåneränta (egentligen en 3-månadersränta) justeras var tredje månad. Det är oftast det billigaste alternativet och historiskt sett har de som haft rörlig ränta sparat pengar jämfört med de som bundit.
I februari 2026 ligger den rörliga snitträntan runt 2,5-2,7 % hos de flesta banker.
En bunden bolåneränta (fast ränta) gäller under en bestämd period, vanligtvis 1-10 år. Under den perioden kan banken varken höja eller sänka din ränta.
Det finns inget universellt rätt svar på om rörlig eller bunden ränta är bäst. Men dessa riktlinjer kan hjälpa dig:
Riksbankens styrränta ligger på 2,25 % i februari 2026. Bankernas prognoser pekar på att styrräntan kan komma att sänkas något under året.
De rörliga bolåneräntorna (snitträntor) förväntas ligga runt 2,5-2,8 % under 2026. Det är en avsevärd förbättring jämfört med toppnivåerna under 2023-2024 då de rörliga räntorna låg över 4 %.
Experten säger att de bundna räntorna på 1-3 år ofta kan vara konkurrenskraftiga just nu, särskilt om du vill ha förutsägbarhet. Jämför alltid aktuella erbjudanden innan du bestämmer dig.
Amortering innebär att du betalar av på ditt bolån, vanligtvis varje månad. De flesta bolån i Sverige amorteras med rak amortering, det vill säga du betalar samma belopp varje månad.
Finansinspektionen har satt upp regler för hur mycket du måste amortera:
Regeringen har föreslagit förändringar som träder i kraft den 1 april 2026:
Du måste ha en kontantinsats på minst 15 % av bostadens värde (10 % från april 2026). Resterande del kan du låna via bolån.
I Sverige får du göra ränteavdrag på 30 % av räntekostnader upp till 100 000 kr per år. Överstiger dina räntekostnader 100 000 kr är avdraget 21 % på den överskjutande delen.
Det innebär att din faktiska räntekostnad är lägre än den nominella räntan. Med en bolåneränta på 2,5 % och ränteavdrag blir din effektiva kostnad cirka 1,75 %.
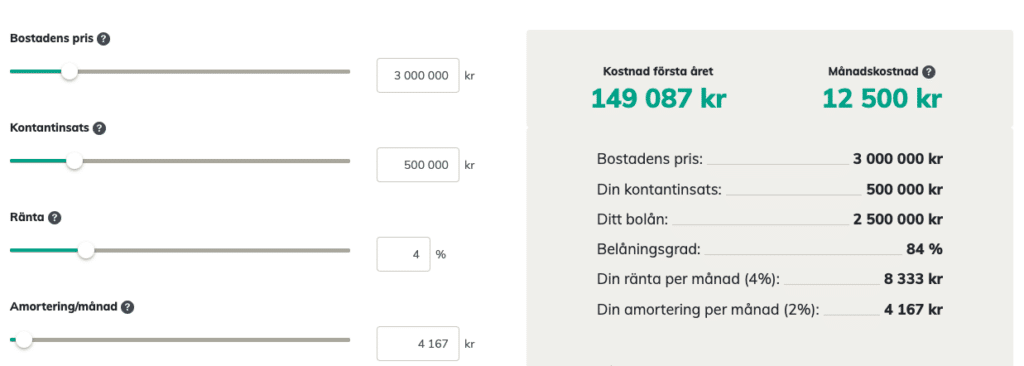
Exempel: Om du har ett bolån på 3 000 000 kr med 2,5 % ränta betalar du 75 000 kr i ränta per år. Med ränteavdrag (30 %) får du tillbaka 22 500 kr, vilket ger en faktisk räntekostnad på 52 500 kr per år.
Flera banker erbjuder så kallade gröna bolån med lägre ränta om din bostad uppfyller vissa energikrav. Vanligtvis krävs energiklass A eller B.
Rabatterna varierar men ligger typiskt på 0,1-0,2 procentenheter lägre ränta. Det kan verka lite, men på ett stort bolån över lång tid blir det en hel del pengar.
Banker som erbjuder grönt bolån inkluderar bland annat SBAB, Swedbank, SEB och Länsförsäkringar.
Har du en betalningsanmärkning blir det svårare att få bolån, men inte nödvändigtvis omöjligt.
Vissa långivare gör en helhetsbedömning av din nuvarande ekonomi och väger inte tidigare skulder lika tungt. Dock får du inte ha för många eller nya betalningsanmärkningar.
Bostaden fungerar som säkerhet, vilket ökar chanserna jämfört med lån utan säkerhet. Men räkna med en högre ränta och strängare villkor.
I Sverige är UC (Upplysningscentralen) den dominerande kreditupplysningsbyrån. Ditt UC-score (0-100) påverkar vilken bolåneränta du erbjuds.
Varje gång en bank gör en kreditkontroll registreras det hos UC. Många kontroller under kort tid kan påverka din kreditvärdighet negativt. Samla därför ihop dina bolåneförfrågningar under en kort period, helst inom en till två veckor.
Du kan beställa en kopia av din UC-rapport gratis en gång per år via minuc.se för att se vad bankerna ser.
Ett bolån är ett lån med bostaden som säkerhet. Du får låna upp till 85 % av bostadens värde (90 % från april 2026), resten bekostar du med en kontantinsats.
Bolåneräntorna har sjunkit rejält sedan toppnivåerna 2023-2024. I februari 2026 ligger rörliga snitträntor runt 2,5-2,7 %. Listräntor ligger något högre, runt 3,0-3,8 %, men de går nästan alltid att förhandla ned.
Tips: Jämför alltid minst tre banker, förhandla aktivt och omförhandla regelbundet. En liten skillnad i ränta gör stor skillnad på ett stort bolån.
Högst upp på sidan kan du jämföra bolån från olika långivare.
I februari 2026 har Stabelo den lägsta rörliga listräntan på 2,54 %. Bland de större bankerna har Swedbank och Handelsbanken bland de lägsta snitträntorna, runt 2,6 %. Men den bästa räntan beror på din specifika situation - jämför alltid flera banker.
Det finns inget fast lånetak för bolånebeloppet, men banken gör en individuell bedömning baserad på din inkomst, befintliga skulder och bostadens värde. Som tumregel brukar banker godkänna bolån på 4-5 gånger din årsinkomst. Du får låna max 85 % av bostadens värde (90 % från april 2026).
Det beror på din ekonomi och riskaptit. Rörlig ränta har historiskt sett varit billigare, men du riskerar högre kostnader om räntorna stiger. Fast ränta ger trygghet och förutsägbara kostnader. Många väljer att dela upp bolånet med en del rörlig och en del bunden ränta.
Du måste amortera minst 2 % per år om belåningsgraden är över 70 %, och minst 1 % per år om den är 50-70 %. Under 50 % behöver du inte amortera alls. Från april 2026 tas kravet på extra amortering vid lån över 4,5 gånger årsinkomsten bort.
Ja, bolåneräntan är alltid förhandlingsbar. Bankernas listräntor är utgångspunkten, men snitträntan ligger ofta 0,5-1,0 procentenheter lägre. Begär offerter från flera banker och använd dem som förhandlingsunderlag. Samla dina banktjänster hos en bank för bättre villkor.
Att flytta ett bolån med rörlig ränta är normalt gratis. Om du har bunden ränta kan du behöva betala ränteskillnadsersättning till den gamla banken. Den nya banken tar ibland en pantbrevsavgift. Totalt sett lönar det sig ofta att byta om ränteskillnaden är tillräckligt stor.
Riksbankens styrränta ligger på 2,25 % i februari 2026. Bankernas prognoser pekar på att rörliga bolåneräntor (snitträntor) kommer ligga runt 2,5-2,8 % under 2026. Bundna räntor kan i vissa fall vara konkurrenskraftiga, så det lönar sig att jämföra.
Har du en fråga om detta ämne? Fråga communityn.
E-posten är bekräftad. Din kommentar visas efter granskning.
Länken har gått ut. Skicka din kommentar igen.
Anonym
Finansexpert · Financer
14 min läsningLån
7 min läsningLån
7 min läsningLån
9 min läsningLån
6 min läsningLån
Gå med i *Financer Stacks* - Din veckovisa guide till att bemästra grundläggande ekonomi, skapa extra inkomst och bygga ett liv där pengar arbetar för dig.