A
Anonym
Finansexpert · Financer

Skuldkvot visar hur stora dina skulder är i förhållande till din inkomst. Det handlar oftast om bolån: banken dividerar ditt bolån med din bruttoinkomst per år och får fram en siffra som avgör hur mycket du behöver amortera.
En skuldkvot på 4,5 eller högre innebär skärpt amorteringskrav, men regeringen har föreslagit att ta bort det kravet från 1 april 2026. Här förklarar vi vad skuldkvot är, hur du räknar ut den och vad den betyder för din ekonomi.
Skuldkvot är ett mått som visar förhållandet mellan dina totala skulder och din bruttoinkomst (inkomst före skatt). Begreppet används framför allt i samband med bolån, där banker och kreditgivare vill veta hur skuldsatt du är i relation till vad du tjänar.
Formeln är enkel:
Skuldkvot = Totala lån / Årsinkomst före skatt
Om du har ett bolån på 3 000 000 kr och en årsinkomst på 600 000 kr blir din skuldkvot 5,0 (3 000 000 / 600 000). Det innebär att du är skuldsatt med fem gånger din årsinkomst.
Är ni två som står på lånet räknas era sammanlagda bruttoinkomster. Det gör att skuldkvoten ofta sjunker om ni köper bostad tillsammans.
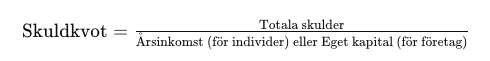
Att räkna ut din skuldkvot tar ungefär tio sekunder. Du behöver bara veta två saker: ditt totala bolån och hushållets sammanlagda årsinkomst före skatt.
Anna har ett bolån på 2 500 000 kr och tjänar 500 000 kr per år.
Skuldkvot = 2 500 000 / 500 000 = 5,0
Annas skuldkvot är 5,0, vilket ligger över gränsen 4,5. Det innebär att hon (med nuvarande regler) behöver amortera extra.
Per och Lisa har ett gemensamt bolån på 4 000 000 kr. Per tjänar 420 000 kr och Lisa 480 000 kr per år. Deras sammanlagda inkomst är 900 000 kr.
Skuldkvot = 4 000 000 / 900 000 = 4,4
Deras skuldkvot är 4,4 och hamnar alltså precis under gränsen 4,5. De slipper det skärpta amorteringskravet.
Skuldkvoten spelar en direkt roll för hur mycket du måste amortera på ditt bolån. Sedan 2018 gäller ett skärpt amorteringskrav som kopplar ihop skuldkvoten med amorteringstakten.
Så här fungerar det med nuvarande regler:
Om din skuldkvot dessutom överstiger 4,5 tillkommer ytterligare 1 % amortering per år. I värsta fall kan det bli totalt 3 % per år om du har både hög belåningsgrad och hög skuldkvot.
Regeringen föreslår förändringar i bolånereglerna som förväntas börja gälla den 1 april 2026. Den viktigaste ändringen för dig med hög skuldkvot:
Det skärpta amorteringskravet slopas. Det innebär att kravet på 1 % extra amortering vid skuldkvot över 4,5 försvinner. Du behöver alltså inte längre amortera extra bara för att ditt lån överstiger 4,5 gånger din årsinkomst.
Andra förändringar som föreslås:
Beslutet ska fattas i riksdagen under februari 2026. Amorteringskravet baserat på belåningsgrad (1-2 %) kvarstår oförändrat.
Låna billigt, låna snabbt. Hitta det billigaste lånet med högst beviljandegrad på bara ett klick.
Jämför lån nuDet finns inget enkelt svar, men i grunden gäller: ju lägre skuldkvot, desto mindre sårbar är du för ränteförändringar och oförutsedda utgifter. Vad som är en rimlig skuldkvot beror på din totala ekonomi.
Här är en grov vägledning:
I Sverige ligger den genomsnittliga skuldkvoten för hushåll på cirka 177 % av disponibel inkomst, enligt Ekonomifakta. Det innebär att skulden är nästan 1,8 gånger den årliga inkomsten efter skatt. Hushållens totala skulder uppgick under tredje kvartalet 2025 till över 5 000 miljarder kronor.
Det finns bara två sätt att förbättra skuldkvoten: antingen minskar du skulden eller ökar du inkomsten. Här är fyra konkreta strategier.
Amortera extra
Varje extra tusenlapp du betalar av på bolånet sänker din skuldkvot. Även små extrabetalningar gör skillnad över tid, och du minskar dessutom dina totala räntekostnader.
Samla dyra lån
Har du flera lån med hög ränta kan du samla dem till ett enda lån med lägre ränta. Det sänker din totala skuldbörda snabbare och frigör pengar för extra amortering på bolånet.
Se över din budget
En detaljerad budget hjälper dig hitta pengar du kan använda till extra amortering. Kartlägg fasta och rörliga utgifter och se var du kan skära ner.
Öka din inkomst
En löneförhöjning, extrajobb eller frilansuppdrag förbättrar din skuldkvot direkt eftersom nämnaren i formeln (inkomsten) ökar. Redan 50 000 kr mer per år kan göra en märkbar skillnad.
Utöver Finansinspektionens amorteringskrav har de flesta banker egna skuldkvotstak som begränsar hur mycket du kan låna. Det vanligaste taket ligger runt 5-5,5 gånger årsinkomsten, men det varierar mellan bankerna.
Finansinspektionen har diskuterat att införa ett lagstadgat skuldkvotstak på 600 % (alltså 6 gånger årsinkomsten), men det har ännu inte blivit verklighet.
Praktiskt betyder det att även om du har en bra ekonomi och klarar bankens kalkyl kan du bli nekad lån om skuldkvoten blir för hög. Kontakta flera banker för att jämföra, eftersom taken kan skilja sig åt.
Begreppet skuldkvot används inte bara för privatpersoner. När du köper en bostadsrätt bör du också kolla föreningens skuldkvot, alltså föreningens totala skulder i förhållande till taxeringsvärdena.
En brf med hög skuldsättning riskerar att höja avgifterna kraftigt när föreningens lån ska omförhandlas. Generellt anses en skuldkvot under 50 % vara bra för en bostadsrättsförening, medan en kvot över 75 % bör ses som en varningssignal.
Skuldkvoten är ett enkelt men viktigt mått för alla som har eller planerar att ta bolån i Sverige. Den påverkar direkt hur mycket du behöver amortera och hur mycket banken är villig att låna ut.
Med de nya reglerna som förväntas från april 2026 försvinner den extra amorteringen kopplad till skuldkvot över 4,5, men det betyder inte att en hög skuldkvot är riskfri. Ju lägre skuldkvot du har, desto mer ekonomisk trygghet har du om räntorna stiger eller inkomsten förändras.
En skuldkvot på 4,5 innebär att ditt bolån är 4,5 gånger din årsinkomst före skatt. Om du till exempel tjänar 500 000 kr per år motsvarar det ett bolån på 2 250 000 kr. Gränsen 4,5 är viktig eftersom den med nuvarande regler utlöser ett skärpt amorteringskrav på ytterligare 1 % per år.
En skuldkvot under 3,0 anses bekväm och ger gott om utrymme vid ränteförändringar. Mellan 3,0 och 4,5 är vanligt för bostadsköpare i storstäder. Över 4,5 räknas som hög skuldsättning. Vad som är rimligt beror på din totala ekonomi, hur stabila dina inkomster är och var du bor.
Ja, det är möjligt att låna mer än 4,5 gånger din årsinkomst. De flesta banker har egna skuldkvotstak som ofta ligger runt 5-5,5 gånger inkomsten. Men lån över 4,5 utlöser ett skärpt amorteringskrav med nuvarande regler. Regeringen föreslår dock att ta bort detta extra krav från april 2026.
Skuldkvoten beräknas genom att dividera ditt totala bolån med hushållets sammanlagda bruttoinkomst (före skatt). Formeln: Skuldkvot = Totala lån / Årsinkomst. Om du har ett bolån på 3 000 000 kr och tjänar 600 000 kr per år blir skuldkvoten 5,0.
En skuldkvot över 4,5 anses hög i Sverige och utlöser med nuvarande regler ett extra amorteringskrav på 1 % per år. En hög skuldkvot innebär att du är mer känslig för ränteförändringar och att dina månadskostnader tar en stor del av inkomsten.
Den genomsnittliga skuldkvoten i Sverige ligger på cirka 177 % av disponibel inkomst, enligt Ekonomifakta. Det innebär att hushållens skulder i genomsnitt motsvarar nästan 1,8 gånger den årliga disponibla inkomsten. Hushållens totala skulder uppgick till över 5 000 miljarder kronor under 2025.
Har du en fråga om detta ämne? Fråga communityn.
E-posten är bekräftad. Din kommentar visas efter granskning.
Länken har gått ut. Skicka din kommentar igen.
Anonym
Finansexpert · Financer
Jämför topplångivare
från 2,95 % effektiv ränta
43 alternativ
Gratis · Ingen kreditpåverkan
Se min räntaJämför topplångivare
från 2,95 % effektiv ränta
43 alternativ
6 min läsningPrivatekonomi
5 min läsningPrivatekonomi
7 min läsningPrivatekonomi
17 min läsningPrivatekonomi
5 min läsningPrivatekonomi
Gå med i *Financer Stacks* - Din veckovisa guide till att bemästra grundläggande ekonomi, skapa extra inkomst och bygga ett liv där pengar arbetar för dig.