A
Anonym
Finansexpert · Financer
 Skriven av Tobias Ahlqvist
- 22 juli 2026
Att börja spara till barnen redan när de är små är ett av de smartaste ekonomiska besluten du kan fatta som förälder. Med ett regelbundet sparande på bara några hundralappar i månaden kan du bygga upp ett startkapital som gör stor skillnad den dag barnet flyttar hemifrån.
Körkort, möbler, en kontantinsats till första bostaden. Allt kostar pengar och den som precis har börjat jobba har sällan råd att ta allt på en gång. Har du sparat åt ditt barn under uppväxten slipper de den stressen.
Du behöver inte spara ihop astronomiska summor. Barnbidraget på 1 250 kr i månaden, eller en del av det, är ett utmärkt startbelopp. Sparar du hela barnbidraget i 18 år med en genomsnittlig avkastning på 7 % landar du på nästan 600 000 kr.
I den här guiden går vi igenom de bästa sätten att spara till barnen: sparkonto, ISK och kapitalförsäkring. Vi jämför avgifter, förklarar skattereglerna och ger dig konkreta tips.
Ett sparkonto är det enklaste sättet att spara till barnen. Pengarna skyddas av den statliga insättningsgarantin som täcker upp till 1 150 000 kr per person och institut, vilket gör det till ett helt riskfritt sparande.
Nackdelen med sparkonto är att räntan sällan slår inflationen på lång sikt. Över 18 år riskerar pengarna att tappa köpkraft, även om de växer i nominella kronor.
Sparkar du på sparkonto rekommenderar vi den här strategin:
En av de viktigaste frågorna när du ska spara till barnen är i vems namn pengarna ska stå. Båda alternativen har tydliga för- och nackdelar.
Spara i ditt eget namn:
Spara i barnets namn:
De flesta finansexperter rekommenderar att spara i eget namn med barnet som förmånstagare via en kapitalförsäkring. Då behåller du kontrollen och kan själv avgöra när barnet är redo att hantera pengarna.
För att kunna spara i fonder och aktier till ditt barn behöver du antingen ett investeringssparkonto (ISK) eller en kapitalförsäkring. Båda är schablonbeskattade, vilket innebär att du inte betalar vinstskatt. Istället beskattas du baserat på värdet av innehavet.
Ett investeringssparkonto (ISK) ger dig möjlighet att spara i fonder, aktier och andra värdepapper. Från och med 2026 gäller nya skatteregler som gör ISK ännu mer förmånligt för barnsparande:
För de flesta barnsparkonton hamnar du under gränsen på 300 000 kr, vilket betyder att sparandet i praktiken blir skattefritt.
Låna billigt, låna snabbt. Hitta det billigaste lånet med högst beviljandegrad på bara ett klick.
Jämför lån nuEn kapitalförsäkring ger dig möjlighet att spara i ditt eget namn men ändå ha barnet som förmånstagare. Det innebär att barnet får pengarna om du skulle gå bort.
Precis som med ISK betalar du en schablonskatt istället för vinstskatt. Skatteberäkningen för kapitalförsäkring fungerar på samma sätt som ISK, med skattefritt belopp upp till 300 000 kr (gäller sammanlagt för ISK och kapitalförsäkring).
Schablonskatten dras direkt från kontot, vanligtvis kvartalsvis. Se till att det finns likvida medel på kontot när skatten ska dras.
Valet mellan ISK och kapitalförsäkring handlar främst om kontroll och förmånstagare.
Välj ISK om:
Välj kapitalförsäkring om:
Är du osäker rekommenderar vi kapitalförsäkring. Du får samma skattefördelar som ISK, men behåller kontrollen och kan välja rätt tidpunkt att ge barnet sitt startkapital.
Att öppna ett barnsparkonto tar bara några minuter. Hos Avanza och Nordnet kan du öppna konto direkt via webbplatsen och signera med BankID.
Båda erbjuder kapitalförsäkring och ISK utan årsavgifter eller kapitalavgifter, vilket gör dem till populära val för barnsparande.
Oavsett om du väljer Avanza, Nordnet eller en annan aktör ser processen ungefär likadan ut.
Välj kontoform
Bestäm om du vill spara i barnets namn (ISK) eller i ditt eget namn med barnet som förmånstagare (kapitalförsäkring).
Öppna konto
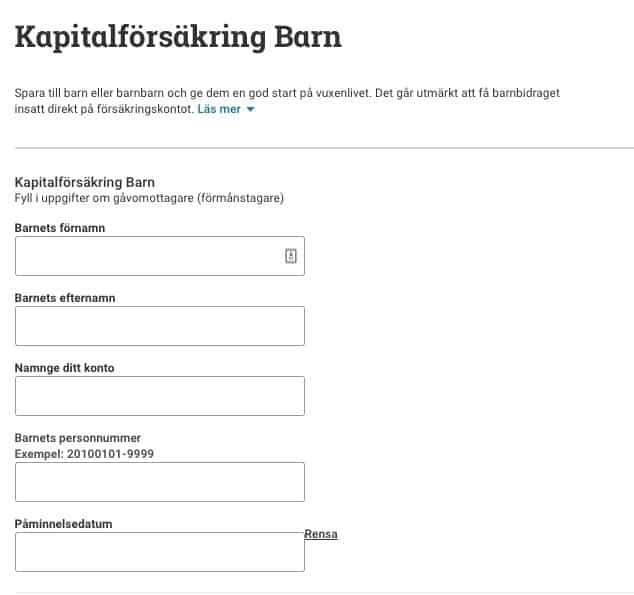
Gå till din valda banks webbplats och öppna kontot. Du behöver barnets personnummer och signerar med BankID.
Starta månadssparande
Sätt upp ett automatiskt månadssparande via autogiro. Välj ett belopp som passar din budget, exempelvis en del av barnbidraget.
Välj fonder
Välj en eller flera fonder att spara i. En bred globalfond eller en färdig portfölj (som Avanza Auto) är bra startpunkter för den som inte vill välja själv.
Det skiljer mycket i avgifter mellan olika banker. Avgifterna äter av din avkastning över tid, så det lönar sig att välja en bank utan onödiga kostnader.
I tabellen nedan jämför vi de vanligaste alternativen. Avgifterna är utöver den årliga schablonskatten.
| Bank | Produktnamn | Årsavgift | Kapitalavgift |
|---|---|---|---|
Avanza | Kapitalförsäkring Barn | 0 kr | 0 % |
Nordnet | Barnspar kapitalförsäkring | 0 kr | 0 % |
Nordea | Kapitalförsäkring barn | 0 kr | 0 % |
Swedbank | Kapitalspar Barn | 0-120 kr | 0,10-0,75 % |
Handelsbanken | Kapitalspar Barn | 120 kr | 0,5 % |
SEB | Barnspar i kapitalförsäkring | 0,30 % | 0,1-2,0 % |
Länsförsäkringar | Kapitalförsäkring Barn | 0 kr | 0 % |
Frågan om hur mycket ska man spara till barn är vanlig bland nya föräldrar. Svaret beror på din ekonomi och dina ambitioner. Det vanligaste är att föräldrar lägger undan hela eller en del av barnbidraget, som ligger på 1 250 kr per barn och månad.
Enligt Avanzas statistik ligger det genomsnittliga barnsparandet på ungefär 500 kr i månaden. Oavsett belopp är det viktigaste att du sparar regelbundet, inte att du sparar mycket.
Istället för att fundera på hur mycket du "bör" spara kan du räkna baklänges: Hur mycket vill du att ditt barn ska ha vid 18 års ålder?
| Månadsspar | Vid 18 år (6 % avkastning) | Vid 18 år (8 % avkastning) |
|---|---|---|
100 kr | 38 900 kr | 47 600 kr |
200 kr | 77 800 kr | 95 200 kr |
500 kr | 194 600 kr | 238 000 kr |
1 000 kr | 389 200 kr | 476 000 kr |
1 250 kr (hela barnbidraget) | 486 500 kr | 595 000 kr |
Tabellen visar uppskattad slutsumma vid 18 år med två olika avkastningsnivåer. Stockholmsbörsen har historiskt gett en genomsnittlig avkastning på cirka 8 % per år, inklusive perioder som IT-kraschen och finanskrisen. En avkastning på 6-8 % är rimlig att räkna med för ett långsiktigt fondsparande.
Allt fler mor- och farföräldrar väljer att spara till sina barnbarn. Principerna är desamma som för barnsparande, men det finns några saker att tänka på:
Tänk på att prata med barnets föräldrar så att ni inte duplicerar sparande i onödan.
Från 16 års ålder kan ditt barn öppna ett eget bankkonto, sätta in och ta ut pengar utan föräldrars godkännande. Det kan vara ett bra tillfälle att börja lära barnet om ekonomi och sparande på riktigt.
En 16-åring kan även öppna aktiekonto, men behöver då sina föräldrars eller vårdnadshavares godkännande.
Om du har sparat på en kapitalförsäkring behöver du inte överföra pengarna vid 16. Du bestämmer själv tidpunkten och kan vänta tills du känner att barnet är redo.
Lika viktigt som att spara till barnen är att lära dem förstå pengars värde. Veckopeng är ett enkelt sätt att ge yngre barn möjlighet att fatta egna ekonomiska beslut.
Istället för att köpa det barnet pekar på, låt barnet spara sin veckopeng och bestämma själv. Om en sak kostar 100 kr och veckopengen är 50 kr får barnet vänta en vecka till. Det är praktisk ekonomisk utbildning.
För tonåringar kan du ta det ett steg längre genom att visa barnsparkontot och förklara hur pengarna har växt. Det skapar både intresse och förståelse för sparande och investeringar.
Det bästa sättet att spara till barnen beror på din riskvilja och sparhorisont. För maximal avkastning rekommenderas fondsparande i en kapitalförsäkring eller på ett ISK. Du behåller kontrollen via kapitalförsäkring och kan välja barnet som förmånstagare. Välj gärna en bred globalfond eller en färdig portfölj och sätt upp automatiskt månadssparande.
Det vanligaste är att föräldrar sparar mellan 200 och 1 250 kr per månad, ofta en del av barnbidraget. Genomsnittet bland svenska föräldrar ligger runt 500 kr per månad. Sparar du 500 kr i månaden i 18 år med 7 % avkastning kan du räkna med ungefär 220 000 kr.
Fonder är det enklaste alternativet och passar de flesta. Du kan välja breda indexfonder med låga avgifter och ställa in automatiskt månadssparande. Aktier kan ge högre avkastning men kräver att du aktivt följer marknaden. En kombination fungerar också, exempelvis globalfonder som bas med några enskilda aktier som komplement.
Du kan öppna barnspar hos de flesta svenska banker. Avanza och Nordnet är populära val eftersom de erbjuder kapitalförsäkring och ISK helt utan avgifter. Även Länsförsäkringar erbjuder avgiftsfri kapitalförsäkring. Storbanker som SEB, Swedbank och Handelsbanken har också barnspar, men ofta med årsavgifter och kapitalavgifter som äter av avkastningen.
De flesta experter rekommenderar kapitalförsäkring framför ISK för barnsparande. Anledningen är att du med kapitalförsäkring kan spara i ditt eget namn med barnet som förmånstagare. Du bestämmer själv när pengarna betalas ut och barnet får skydd om du skulle gå bort. Med ISK i barnets namn får barnet automatisk tillgång vid 18 år.
Från och med 2026 är de första 300 000 kr på ISK skattefria. Kapital över den gränsen beskattas med en schablonskatt på cirka 1,06 % per år. Det skattefria beloppet gäller sammanlagt för alla dina ISK och kapitalförsäkringar. För de allra flesta barnsparkonton hamnar man under gränsen, vilket gör sparandet helt skattefritt.
Har du en fråga om detta ämne? Fråga communityn.
E-posten är bekräftad. Din kommentar visas efter granskning.
Länken har gått ut. Skicka din kommentar igen.
Anonym
Finansexpert · Financer
Jämför topplångivare
från 2,95 % effektiv ränta
43 alternativ
Gratis · Ingen kreditpåverkan
Se min räntaJämför topplångivare
från 2,95 % effektiv ränta
43 alternativ
7 min läsningPrivatekonomi
6 min läsningPrivatekonomi
8 min läsningPrivatekonomi
7 min läsningPrivatekonomi
6 min läsningPrivatekonomi
Gå med i *Financer Stacks* - Din veckovisa guide till att bemästra grundläggande ekonomi, skapa extra inkomst och bygga ett liv där pengar arbetar för dig.