A
Anonym
Finansexpert · Financer

Att renovera hemmet kostar pengar. Oavsett om det handlar om ett nytt badrum, tilläggsisolering eller ett helt nytt kök behöver de flesta finansiering utöver sparkapitalet. Renovering är det näst vanligaste skälet till att svenskar tar privatlån, efter bilköp.
Den goda nyheten är att det finns flera sätt att låna till renovering. Vilket alternativ som passar bäst beror på renoveringens storlek, din ekonomiska situation och vilken typ av bostad du äger.
Det finns i huvudsak fyra alternativ för att finansiera en renovering. Varje alternativ har sina fördelar och nackdelar beroende på hur stor renoveringen är och hur din ekonomi ser ut.
Det mest kostnadseffektiva sättet att låna till renovering är att utöka ditt befintliga bolån. Du kan låna upp till 85 % av bostadens marknadsvärde, och minsta höjning är vanligtvis 100 000 kr.
Bolåneräntan ligger normalt runt 3-4 %, vilket är betydligt lägre än för privatlån. Nackdelen är att du behöver ha tillräckligt utrymme i belåningsgraden och att processen kan ta längre tid. Tänk också på att amorteringskravet ökar om belåningsgraden överstiger 70 %.
Om du inte kan eller vill utöka bolånet är ett privatlån ett bra alternativ. Det fungerar som vilket annat lån som helst och banken bryr sig inte om vad pengarna går till.
Räntan på privatlån varierar mellan 5 % och 16 % beroende på din kreditvärdighet och lånets storlek. Fördelen är att ansökan oftast går snabbt och pengarna kan betalas ut inom några dagar. Privatlån passar bäst för renoveringar under 350 000 kr.
Flera banker erbjuder speciallån med förmånlig ränta för energiförbättrande åtgärder. Nordea har till exempel ett energilån med rörlig årsränta runt 4,15 %, vilket är lägre än ett vanligt privatlån.
Energilån kan användas för tilläggsisolering, värmepumpar, solpaneler och andra åtgärder som minskar energiförbrukningen. Det är ett bra alternativ om renoveringen har en energikomponent.
För större renoveringar och utbyggnader kan ett byggnadskreditiv vara aktuellt. Det fungerar som en kreditlinje där du bara betalar ränta på det belopp du har utnyttjat. När renoveringen är klar omvandlas lånet vanligtvis till ett bolån.
Byggnadskreditiv passar bäst för omfattande projekt där kostnaderna uppstår successivt, som totalrenovering eller påbyggnad.
| Lånealternativ | Typisk ränta | Belopp | Bäst för |
|---|---|---|---|
Utöka bolån | 3-4 % | Från 100 000 kr | Större renoveringar |
Privatlån | 5-16 % | Upp till 350 000 kr | Mindre projekt |
Energilån | 4-5 % | Varierar | Energiåtgärder |
Byggnadskreditiv | 3-5 % | Från 100 000 kr | Utbyggnad/totalrenovering |
Att utöka bolånet är det populäraste sättet att finansiera en renovering eftersom räntan är betydligt lägre. Så här går det till:
1. Kontakta din bank och fråga om utrymme att höja bolånet. De flesta banker har detta som en digital tjänst i appen eller internetbanken.
2. Få en värdering av bostaden. Banken behöver veta marknadsvärdet för att beräkna belåningsgraden. En del banker godkänner mäklarvärderingar, andra kräver en oberoende värdering.
3. Ansök om höjningen. Hos Swedbank kan du exempelvis höja från 100 000 kr och uppåt, men du kan inte överskrida 85 % av bostadens värde.
4. Tänk på amorteringskravet. Om din belåningsgrad efter höjningen överstiger 70 % måste du amortera minst 2 % per år. Överstiger den 50 % men inte 70 % gäller 1 % per år. Lånar du mer än 4,5 gånger din årsinkomst tillkommer ytterligare 1 %.
Om din bank inte erbjuder tillräckligt bra villkor kan det vara värt att jämföra bolån hos flera banker. Att byta bank och flytta bolånet i samband med renoveringen kan ge dig bättre ränta.
En vanlig situation är att du köper ett hus som behöver renoveras. Då kan du ibland inkludera renoveringskostnaden direkt i bolånet, men det kräver att den totala belåningsgraden inte överstiger 85 %.
I praktiken innebär det att huset behöver ha ett marknadsvärde efter renovering som motiverar det totala lånebeloppet. Du kan behöva presentera en renoveringsplan och kostnadsförslag för banken.
Om bolånet inte räcker kan du komplettera med ett privatlån för den återstående summan. Tänk då på att jämföra den totala kostnaden, inte bara räntan.
ROT-avdraget är en viktig del av kalkylen när du planerar en renovering. I 2026 kan du få tillbaka 30 % av arbetskostnaden, upp till 50 000 kr per person och år.
Avdraget gäller för de flesta typer av hantverksarbeten i hemmet, inklusive:
För att få ROT-avdrag måste du anlita ett företag med F-skattsedel, betala elektroniskt och äga bostaden du renoverar. Avdraget dras direkt på fakturan, så du betalar bara 70 % av arbetskostnaden.
Låna billigt, låna snabbt. Hitta det billigaste lånet med högst beviljandegrad på bara ett klick.
Jämför lån nuKostnaden varierar kraftigt beroende på vad du renoverar och i vilken utsträckning. Här är några vanliga renoveringsprojekt och deras ungefärliga kostnader:
Kom ihåg att ROT-avdraget kan minska dessa kostnader med upp till 30 % på arbetsdelen. Det är alltid klokt att begära in offerter från minst tre hantverkare innan du bestämmer dig.
Svaret beror på hur brådskande renoveringen är och hur din ekonomi ser ut.
Att spara ihop pengarna är alltid det billigaste alternativet eftersom du slipper räntekostnader. Men om renoveringen är akut, till exempel vid fuktskador eller trasiga rör, kan det vara dyrare att vänta. Skador som inte åtgärdas kan förvärras och bli betydligt dyrare att fixa längre fram.
Om du ändå planerar att utöka bolånet kan räntan vara så låg att det ekonomiskt sett är vettigt att låna i stället för att vänta. En ränta på 3 % per år är en relativt låg kostnad jämfört med den värdeökning som en genomtänkt renovering ofta ger.
Det viktiga är att inte låna mer än du har råd att amortera och betala ränta på, även om räntan skulle stiga.
Oavsett hur du väljer att finansiera renoveringen finns det några saker som är värda att tänka på:
1. Gör en detaljerad budget. Lägg till 10-15 % som buffert för oförutsedda kostnader. Renoveringar kostar nästan alltid mer än planerat.
2. Jämför alltid lånevillkor. Skillnaden i ränta mellan olika banker kan motsvara tiotusentals kronor under lånets löptid. Använd en jämförelsetjänst för att hitta det bästa erbjudandet.
3. Räkna på totalkostnaden. Jämför inte bara räntan utan titta på den effektiva räntan som inkluderar alla avgifter. Ett lån med låg ränta men hög uppläggningsavgift kan bli dyrare totalt sett.
4. Utnyttja ROT-avdraget maximalt. Planera renoveringen så att du kan dra nytta av ROT-avdraget. Bor ni två i hushållet kan ni sammanlagt få 100 000 kr i avdrag.
5. Ha ekonomiska marginaler. Se till att du klarar av lånet även om räntan stiger eller om du tillfälligt tappar inkomst. Bankerna stress-testar ofta med en ränta på 6-7 % för att se om du klarar en uppgång.
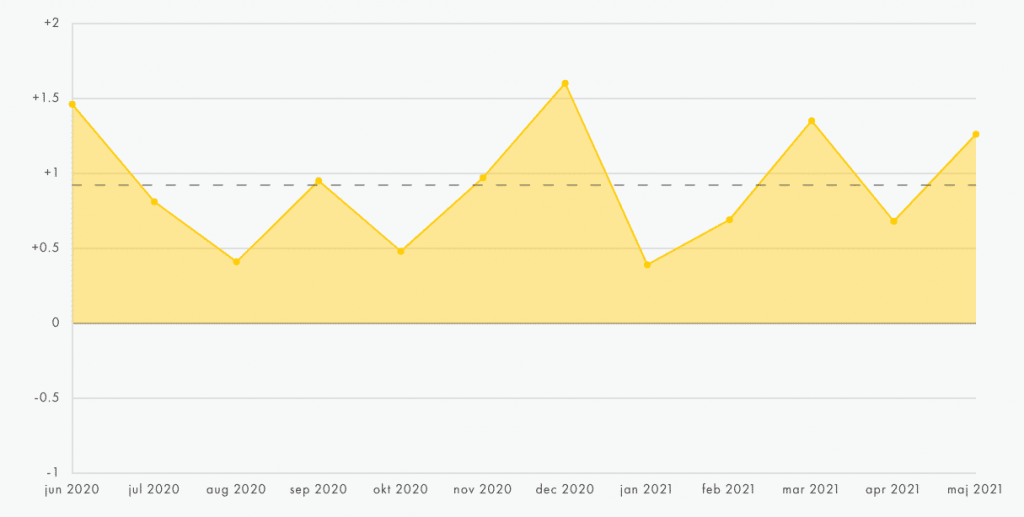
Statistiken visar att svenskar ofta renoverar och lånar mer under hösten. Under sommaren fokuserar många husägare på utsidan av bostaden, medan inomhusrenoveringar tar fart när det blir mörkare och kallare ute.
September till december är högsäsong för renoveringslån, och det kan vara klokt att ansöka i förväg så att du har finansieringen klar när hantverkarna kan börja.
Ja, det finns flera sätt att finansiera en renovering. De vanligaste alternativen är att utöka bolånet (lägst ränta), ta ett privatlån utan säkerhet, ansöka om energilån eller använda ett byggnadskreditiv vid större projekt.
De flesta finansierar renoveringen genom att utöka bolånet, ta ett privatlån eller använda sparpengar. Utökat bolån ger den lägsta räntan men kräver tillräckligt utrymme i belåningsgraden. ROT-avdraget minskar arbetskostnaden med 30 %.
Vid utökning av bolånet kan du låna upp till 85 % av bostadens marknadsvärde. Privatlån utan säkerhet ger vanligtvis upp till 350 000-600 000 kr beroende på bank och din kreditvärdighet.
Det billigaste alternativet är att utöka bolånet, där räntan normalt ligger runt 3-4 %. För mindre belopp under 100 000 kr kan dock ett privatlån vara smidigare med tanke på den enklare processen.
Ja. I 2026 kan du få 30 % av arbetskostnaden tillbaka genom ROT-avdraget, upp till 50 000 kr per person och år. Avdraget gäller för hantverksarbeten som utförs av F-skatteregistrerade företag.
Har du en fråga om detta ämne? Fråga communityn.
E-posten är bekräftad. Din kommentar visas efter granskning.
Länken har gått ut. Skicka din kommentar igen.
Anonym
Finansexpert · Financer
Jämför topplångivare
från 2,95 % effektiv ränta
43 alternativ
Gratis · Ingen kreditpåverkan
Se min räntaJämför topplångivare
från 2,95 % effektiv ränta
43 alternativ
7 min läsningLån
6 min läsningLån
7 min läsningLån
6 min läsningLån
6 min läsningLån
Gå med i *Financer Stacks* - Din veckovisa guide till att bemästra grundläggande ekonomi, skapa extra inkomst och bygga ett liv där pengar arbetar för dig.