A
Anonym
Finansexpert · Financer
 Skriven av Tobias Ahlqvist
- 13 juli 2026
En medsökande, ofta kallad medlåntagare, är en person som söker lån tillsammans med dig. Genom att vara två på låneansökan bedömer långivaren bådas ekonomi, vilket kan öka chansen att bli beviljad och ge bättre ränta.
Medsökande förekommer vid de flesta lånetyper: bolån, privatlån, billån och till och med samlingslån. Det vanligaste är att sambor eller gifta par söker lån tillsammans, men även en förälder kan stå som medsökande för att hjälpa sitt vuxna barn.
När du lägger till en medsökande i din låneansökan ansöker ni om lånet ihop. Banken eller långivaren gör en kreditupplysning på er båda och tar hänsyn till era samlade inkomster, skulder och utgifter.
Båda skriver under samma skuldebrev och får vad som kallas solidariskt betalningsansvar. Det innebär att var och en av er ansvarar för hela lånebeloppet, inte bara halva. Skulle den ena personen inte betala kan långivaren kräva hela skulden av den andra.
Det är viktigt att förstå att solidariskt betalningsansvar gäller oavsett vad ni kommit överens om sinsemellan. Långivaren bryr sig inte om interna avtal utan kan vända sig till vem som helst av er.
Begreppen medsökande och borgensman förväxlas ofta, men de skiljer sig åt på viktiga punkter.
En medsökande (medlåntagare) söker lånet tillsammans med dig, skriver under samma skuldebrev och har exakt samma betalningsansvar från dag ett.
En borgensman går i borgen för lånet, vilket innebär att borgensmannen bara blir betalningsskyldig om huvudlåntagaren inte klarar av att betala. Borgensmannen skriver inte under skuldebrevet utan ett separat borgensåtagande.
Ytterligare en skillnad handlar om ränteavdrag. En medsökande delar normalt ränteavdraget 50/50 med huvudlåntagaren, medan en borgensman inte har rätt till ränteavdrag alls. Du kan läsa mer om att gå i borgen i vår separata guide.
Att ansöka om lån med en medsökande har flera konkreta fördelar:
Att låna med medsökande innebär inte bara fördelar. Det finns risker som båda parter måste vara medvetna om.
Låna billigt, låna snabbt. Hitta det billigaste lånet med högst beviljandegrad på bara ett klick.
Jämför lån nuGrundkraven varierar mellan långivare, men de vanligaste är:
Hos vissa långivare måste medsökanden bo på samma adress som huvudlåntagaren. Andra, som Lendo, ställer inga krav på att ni ska vara släkt eller bo ihop.
I de flesta fall kan vem som helst som uppfyller grundkraven vara medsökande. Det vanligaste är:
Välj en medsökande som har stabil ekonomi och god kreditvärdighet. Att välja någon med sämre ekonomi än din egen kan faktiskt försämra dina chanser att få bra villkor.
När du har en medsökande på lånet påverkas ränteavdraget i deklarationen. Så här fungerar det:
Skatteverket fördelar automatiskt ränteavdraget jämnt, alltså 50 % vardera, mellan de som står på lånet. Det gäller oavsett vem som faktiskt betalar räntan.
Om ni vill ha en annan fördelning, till exempel om en av er betalar mer, kan ni ändra detta i inkomstdeklarationen. Det gör ni genom att begära ändrad fördelning på Skatteverkets webbplats.
Ränteavdraget i Sverige ger 30 % skattereduktion på räntekostnader upp till 100 000 kr per person och år. På belopp däröver är reduktionen 21 %.
En av de vanligaste frågorna kring medsökande handlar om vad som sker om relationen tar slut.
Vid en skilsmässa eller separation kvarstår det solidariska betalningsansvaret tills lånet är löst eller omskrivet. Banken bryr sig inte om att ni separerat. Båda förblir fullt ansvariga.
I praktiken finns det tre alternativ:
Se till att ni har ett skriftligt avtal om hur skulden ska fördelas vid en eventuell separation. Det gäller särskilt om ni inte är gifta, eftersom sambor inte har samma lagstadgade skydd vid bodelning.
Ja, det går att ta bort en medsökande, men det är inte alltid enkelt. Banken måste godkänna ändringen, vilket förutsätter att den kvarvarande låntagaren har tillräcklig inkomst och kreditvärdighet för att bära lånet ensam.
Stegen ser oftast ut så här:
Om banken bedömer att huvudlåntagaren inte klarar lånet ensam kan ni behöva lösa lånet helt, ta in en ny medsökande, eller dra ned på lånebeloppet.
Att ansöka om lån med en medsökande är enkelt och sker i de flesta fall digitalt.
Välj långivare och fyll i ansökan
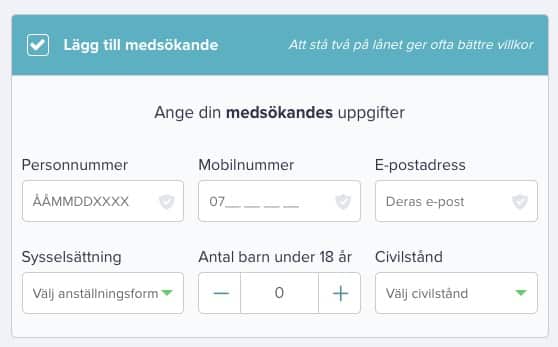
Ange att du vill ha en medsökande i låneansökan. Du fyller i dina egna uppgifter och medsökandens personnummer, inkomst och kontaktuppgifter.
Kreditprövning görs på er båda
Långivaren gör en kreditupplysning via UC eller Creditsafe på både dig och din medsökande. Era inkomster, skulder och betalningshistorik bedöms gemensamt.
Granska och skriv under
Om ansökan godkänns får ni ett låneerbjudande. Båda måste godkänna villkoren och skriva under skuldebrevet, vanligtvis med BankID.
Pengarna betalas ut
Efter att båda signerat betalas lånet ut, ofta inom 1-3 bankdagar vid privatlån.
Ränteskillnaden vid lån med och utan medsökande kan vara påtaglig. Här är ett förenklat räkneexempel:
Privatlån på 200 000 kr, 5 års löptid:
I det här exemplet sparar du ungefär 23 400 kr över lånets löptid genom att ha en medsökande. Räntorna varierar mellan långivare, men skillnaden brukar ligga på 1-4 procentenheter.
Räntenivåerna för privatlån i Sverige ligger generellt mellan ca 5 % och 18 % effektiv ränta (inklusive alla avgifter). Den exakta räntan beror på din och medsökandens samlade ekonomi.
Att vara medsökande innebär att du söker lån tillsammans med en annan person och delar det solidariska betalningsansvaret. Banken bedömer bådas ekonomi vid kreditprövningen. Du ansvarar för hela lånebeloppet om den andra parten inte kan betala.
De flesta långivare kräver att medsökanden är myndig, folkbokförd i Sverige och har god kreditvärdighet. Vissa banker kräver att ni bor på samma adress, medan andra accepterar vilken myndig person som helst. Det vanligaste är att en partner, sambo eller förälder står som medsökande.
Ja, men banken måste godkänna ändringen. Det kräver att den kvarvarande låntagaren klarar en ny kreditprövning på egen hand. Annars kan ni behöva lösa lånet, ta in en ny medsökande eller minska lånebeloppet.
En medsökande skriver under samma skuldebrev och har fullt betalningsansvar från start. En borgensman skriver ett separat borgensåtagande och blir först betalningsskyldig om huvudlåntagaren inte kan betala. En medsökande delar dessutom ränteavdraget, medan en borgensman inte gör det.
Betalningsansvaret kvarstår oavsett separation. Ni är båda fullt ansvariga tills lånet lösts, skrivits om eller en av er tagit över det helt efter godkänd kreditprövning. Se till att ha ett skriftligt avtal om ansvarsfördelning, särskilt om ni inte är gifta.
Tekniskt sett ja, men det motverkar syftet. Poängen med en medsökande är att stärka ansökan. En medsökande med betalningsanmärkning kan istället försämra dina chanser att bli beviljad och leda till högre ränta.
Ja. Lånet syns i din kreditupplysning och en UC-förfrågan registreras. Det innebär att din egen låneförmåga minskar i framtiden. Varje registrerad kreditförfrågan påverkar dessutom ditt UC-betyg i Sverige.
Har du en fråga om detta ämne? Fråga communityn.
E-posten är bekräftad. Din kommentar visas efter granskning.
Länken har gått ut. Skicka din kommentar igen.
Anonym
Finansexpert · Financer
Jämför topplångivare
från 2,95 % effektiv ränta
43 alternativ
Gratis · Ingen kreditpåverkan
Se min räntaJämför topplångivare
från 2,95 % effektiv ränta
43 alternativ
Gå med i *Financer Stacks* - Din veckovisa guide till att bemästra grundläggande ekonomi, skapa extra inkomst och bygga ett liv där pengar arbetar för dig.